
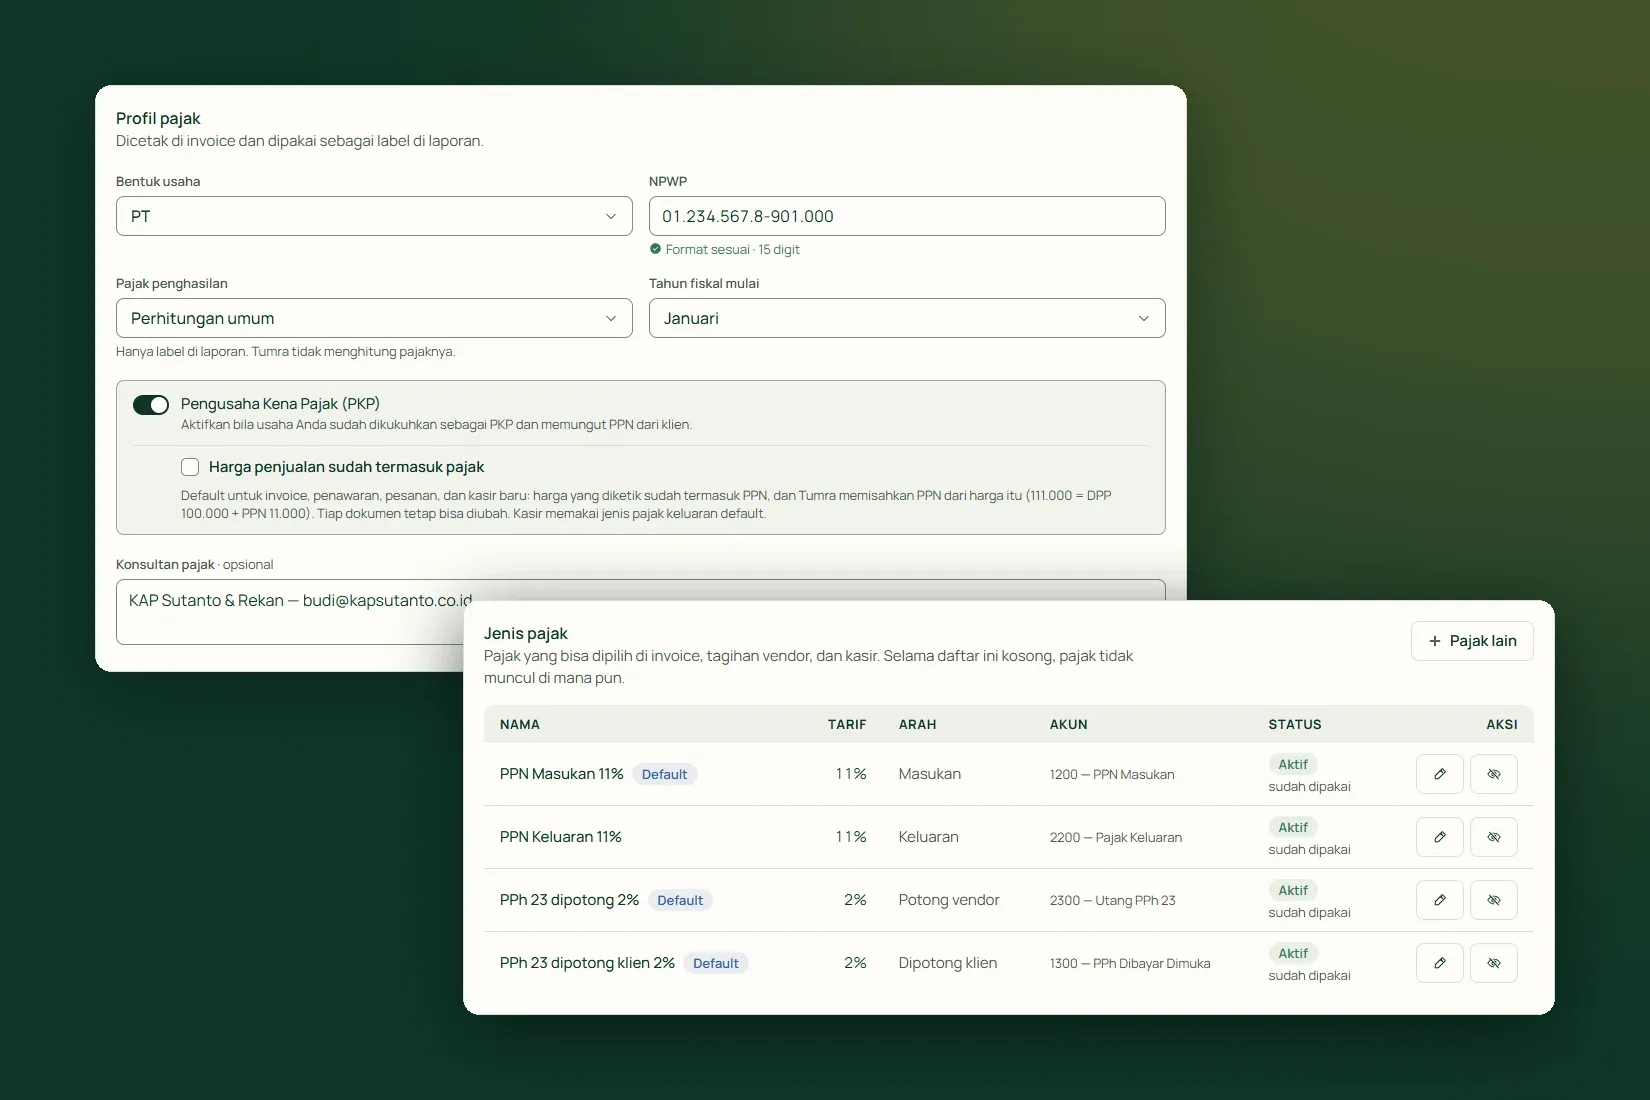
Di Tumra, pajak bukan catatan terpisah. Setiap rupiah pajak dicatat sebagai baris jurnal di akun pajak, dan halaman Pajak membaca baris yang sama itu kembali. Karena itu angka di halaman Pajak tidak mungkin berbeda dari Neraca Saldo.
Artikel ini informasi umum tentang cara Tumra mencatat PPN dan PPh, bukan nasihat pajak. Pastikan kewajiban pajak usaha Anda bersama konsultan pajak.
Mulai dari jenis pajak
Pajak hanya muncul di invoice, tagihan vendor, dan kasir kalau jenis pajaknya sudah ada. Owner atau Admin membuatnya di Konfigurasi → Pajak. Bagian Tambah cepat menyediakan pilihan siap pakai, dan tarifnya bisa diubah setelah ditambahkan. Setiap jenis pajak punya Arah, yang menentukan ke akun mana ia dicatat:
- Keluaran, PPN yang dipungut dari klien: Pajak Keluaran (2200), akun kewajiban.
- Masukan, PPN yang dibayar ke pemasok dan bisa dikreditkan: PPN Masukan (1200), akun aset.
- Dipotong klien, misalnya PPh 23: PPh Dibayar Dimuka (1300), akun aset.
- Dipotong dari vendor (PPh 23): akun utang PPh 23, akun kewajiban.
Satu akun hanya boleh dipakai untuk satu arah, supaya satu rupiah tidak terhitung dua kali. Jenis pajak yang sudah dipakai tidak bisa diubah tarifnya. Untuk tarif baru, buat jenis pajak baru, dan transaksi lama tetap memakai yang lama.
PPN keluaran di invoice
Pilih Jenis Pajak di bagian Diskon, pajak & pembayaran pada invoice. Untuk invoice Rp 10.000.000 dengan PPN 11%, saat diposting Tumra mencatat:
- Debit Piutang Usaha (1100): 11.100.000
- Kredit Pendapatan Jasa (4000): 10.000.000
- Kredit Pajak Keluaran (2200): 1.100.000
PPN tidak masuk ke pendapatan, karena uang itu titipan yang harus disetor. Kalau harga yang Anda ketik sudah memuat PPN, centang Harga sudah termasuk pajak, dan Tumra memisahkan DPP dari PPN-nya. Usaha yang menandai diri sebagai Pengusaha Kena Pajak (PKP) bisa menjadikan ini bawaan lewat Harga penjualan sudah termasuk pajak.
PPN masukan di pengeluaran
Saat mencatat pengeluaran, isi Nominal dengan total yang keluar dari rekening, termasuk pajaknya, lalu pilih Pajak Masukan. Pajak dipisahkan dari dalam nominal itu, bukan ditambahkan di atasnya, dan pembagiannya tampil sebelum Anda menyimpan:
- Debit Beban Operasional (5000): 1.000.000
- Debit PPN Masukan (1200): 110.000
- Kredit Kas & Bank (1000): 1.110.000
Kalau pengeluarannya belum dibayar, kreditnya masuk ke Hutang Usaha (2100). Usaha yang bukan PKP tidak perlu membuat jenis pajak masukan, sehingga seluruh nominal tercatat sebagai biaya.
PPh yang dipotong klien
Klien yang memotong PPh 23 mentransfer lebih sedikit dari nilai invoice, dan selisih itu bukan kekurangan bayar. Saat mencatat pembayaran, centang Dipotong PPh 23, pilih jenisnya, isi Jumlah dipotong sesuai bukti potong, dan Nomor bukti potong kalau sudah ada. Nominal pembayaran diisi dengan uang yang benar-benar masuk ke bank. Contohnya, invoice Rp 11.100.000, klien memotong Rp 200.000 dan mentransfer Rp 10.900.000:
- Debit Kas & Bank (1000): 10.900.000
- Debit PPh Dibayar Dimuka (1300): 200.000
- Kredit Piutang Usaha (1100): 11.100.000
Invoice tercatat lunas penuh. Tumra tidak menghitung potongan dari tarif, jadi ketik angka yang tertera di bukti potong. Bukti potong sering datang belakangan. Pembayaran yang belum punya nomornya ditandai Bukti potong belum ada di Pembayaran Masuk, dan bisa dilengkapi lewat Lengkapi bukti potong tanpa mengubah jurnalnya.
PPh yang Anda potong dari vendor
Kebalikannya juga dicatat. Tandai vendor jasa dengan Kami memotong PPh 23, dan tagihan dari vendor itu dipotong saat dicatat sebagai pengeluaran. Form pengeluaran menampilkan hitungannya: tarif dikali dasar pemotongan, yaitu nilai tagihan sebelum PPN, dan berapa yang dibayar ke vendor. Kalau vendor belum punya NPWP, Tumra menggandakan tarifnya dan memberi tahu di form.
Bagian yang dipotong dicatat sebagai utang PPh 23, karena uang itu harus Anda setorkan. Setorannya dicatat di halaman Pajak dengan Catat setoran.
Membaca halaman Pajak
Laporan Keuangan → Pajak menampilkan PPN Keluaran, PPN Masukan, Selisih PPN, dan PPh dipotong klien, lalu daftar Per masa pajak. Ekspor menghasilkan file Excel untuk konsultan. Untuk usaha PKP, panel Setoran Pajak mencatat setoran PPN, dan jumlahnya dihitung dari jurnal (keluaran dikurangi masukan), bukan diketik.
Yang tidak dilakukan Tumra
- Membuat faktur pajak, SPT, atau kode billing, atau mengirim apa pun ke DJP.
- Menghitung pajak penghasilan yang terutang. Pilihan pajak penghasilan di profil pajak hanya label di laporan.
- Pelaporan tetap dikerjakan oleh Anda atau konsultan, memakai angka dan file ekspor dari Tumra.
Tumra mencatat PPN dan PPh sebagai jurnal biasa, lalu merangkumnya per masa pajak untuk konsultan Anda. Coba gratis 30 hari →