
Menjalankan bisnis bukan cuma soal mencari klien, menyelesaikan pekerjaan, dan menjaga pemasukan tetap jalan. Ada urusan lain yang sering tertunda karena kesibukan sehari-hari: mencatat transaksi, merapikan pembukuan, dan memenuhi kewajiban pajak.
Bagi freelancer, pemilik agensi, dan pelaku usaha kecil, administrasi keuangan jarang jadi pekerjaan favorit, apalagi kalau semuanya masih dikerjakan sendiri. Pemasukan tersebar di beberapa rekening, pengeluaran bercampur dengan kebutuhan pribadi, dan dokumen pajak baru dicari saat tenggat sudah dekat.
Kalau situasi ini terasa familier, ada kebijakan pajak yang patut kamu ketahui.
Lewat Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, pemerintah menghapus atau mengurangi sanksi administratif untuk sejumlah kondisi perpajakan. Ini kesempatan untuk merapikan pelaporan dan menyelesaikan kewajiban pajak yang tertunda.
Sebelum memanfaatkannya, pahami dulu siapa yang bisa memperoleh keringanan, sanksi apa saja yang dicakup, dan apa yang perlu disiapkan.
Ringkasnya
- Berlaku sejak 8 Oktober 2026.
- Sanksi telat lapor SPT, pembetulan SPT, dan telat bayar pajak yang terutang di SPT dihapus 100% kalau diselesaikan sampai 31 Desember 2026. Setelah itu keringanannya turun menjadi 50%, lalu 25% sampai 30 Juni 2027.
- Keringanan tidak otomatis: kamu perlu mengajukan permohonan ke Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
- Yang diringankan hanya sanksinya, bukan pokok pajaknya.
Apa itu KEP-239/PJ/2026?
KEP-239/PJ/2026 adalah keputusan Direktur Jenderal Pajak tentang kebijakan perpajakan sehubungan dengan pengurangan atau penghapusan sanksi administratif. Keputusan ini ditetapkan dan mulai berlaku pada 8 Oktober 2026.
Cakupannya antara lain keterlambatan penyampaian SPT, pembetulan SPT atas kemauan sendiri yang berstatus kurang bayar, keterlambatan pembayaran pajak tertentu, serta sejumlah sanksi dalam surat ketetapan pajak atau surat tagihan pajak.
Besarnya keringanan bergantung pada jenis sanksi, kapan kewajibannya dipenuhi, dan persyaratan yang berlaku. Jadi, kebijakan ini tidak berarti semua tunggakan pajak otomatis hilang.
Bedakan juga sanksi administratif dari pokok pajak. Yang diringankan adalah sanksi yang memenuhi ketentuan; pajak yang masih harus dibayar tetap perlu dilunasi.
Siapa yang perlu memperhatikan kebijakan ini?
Kebijakan ini relevan bagi wajib pajak dengan kondisi tertentu, termasuk freelancer, pemilik agensi, dan pemilik usaha yang mengurus administrasi keuangannya sendiri.
1. Freelancer yang belum melaporkan pajaknya
Freelancer biasanya mengerjakan banyak hal sekaligus: mencari proyek, berkomunikasi dengan klien, menyelesaikan pekerjaan, membuat invoice, dan menagih pembayaran.
Di tengah kesibukan itu, pencatatan pemasukan dan pengeluaran mudah tertunda. Urusan pajak pun sering baru disentuh menjelang tenggat, atau malah sudah lewat.
KEP-239/PJ/2026 mencakup sanksi atas keterlambatan penyampaian SPT Tahunan PPh sampai Tahun Pajak 2025 dan SPT Masa sampai Masa Pajak September 2026 yang berstatus kurang bayar, selama SPT-nya disampaikan antara 8 Oktober 2026 dan 30 Juni 2027.
Kalau kamu berada di posisi ini, cek dulu apakah kondisi dan kewajibanmu termasuk dalam cakupannya.
2. Pemilik agensi yang perlu membetulkan laporan
Di bisnis jasa atau agensi, pemasukan datang dari banyak klien dengan jadwal bayar yang berbeda-beda. Pengeluarannya juga beragam, dari biaya operasional sampai pembayaran ke tenaga lepas.
Kalau pencatatannya tidak konsisten, angka yang dipakai untuk pelaporan bisa jadi perlu diperiksa ulang.
Kebijakan ini juga mencakup sanksi atas pembetulan SPT atas kemauan sendiri, untuk SPT Tahunan PPh sampai Tahun Pajak 2025 dan SPT Masa sampai Masa Pajak September 2026 yang berstatus kurang bayar. Pembetulan dan pembayarannya harus dilakukan dalam periode yang sama, 8 Oktober 2026 sampai 30 Juni 2027.
Persyaratan tiap kategori bisa berbeda, jadi periksa ketentuannya sebelum kamu membetulkan SPT.
3. Pemilik usaha yang punya kewajiban pajak tertunda
Bagi pemilik usaha, urusan pajak erat kaitannya dengan kondisi keuangan bisnis. Kalau catatan transaksinya tidak lengkap, menghitung kewajiban pajak dan menyiapkan dananya jadi lebih sulit.
KEP-239/PJ/2026 juga mencakup sanksi atas keterlambatan pembayaran atau penyetoran pajak, serta sanksi dalam surat ketetapan pajak dan surat tagihan pajak yang memenuhi persyaratan khusus.
Jadi, langkah pertamanya bukan menghitung berapa keringanan yang bisa didapat, melainkan memastikan jenis kewajiban dan sanksi yang sedang kamu hadapi.
Berapa besar pengurangan sanksinya?
Untuk sanksi keterlambatan penyampaian SPT, pembetulan SPT, dan keterlambatan pembayaran pajak yang terutang di SPT, besarnya keringanan mengikuti kapan kewajiban itu kamu penuhi.
| Kewajiban dipenuhi | Pengurangan sanksi |
|---|---|
| 8 Oktober – 31 Desember 2026 | 100% (sanksi dihapus) |
| 1 Januari – 31 Maret 2027 | 50% |
| 1 April – 30 Juni 2027 | 25% |
Tabel ini tidak berlaku untuk semua jenis sanksi. Sanksi dalam surat ketetapan pajak dan surat tagihan pajak punya mekanisme, tenggat, dan persentase sendiri, misalnya bergantung pada kapan pokok pajaknya dilunasi.
Syarat mengajukan keringanan
Keringanan diberikan lewat permohonan kepada Direktur Jenderal Pajak, paling lambat 1 Oktober 2028. Selain memenuhi ketentuan Pasal 23 dan 24 PMK 118 Tahun 2024, permohonan perlu memenuhi syarat berikut:
- Tidak mengajukan gugatan atau upaya hukum lain, dibuktikan dengan surat pernyataan bermeterai. Kalau gugatan sudah telanjur diajukan, lampirkan permohonan pencabutannya.
- Melampirkan surat pernyataan bermeterai bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan.
- Sanksinya belum dibayar atau belum dilunasi. Sanksi yang sudah dibayar tidak bisa dimintakan keringanan.
Contoh format surat pernyataan dan contoh kasus perhitungannya ada di lampiran keputusan. Jangan hanya mengandalkan tabel ringkasan: baca keputusan beserta lampirannya, dan konsultasikan dengan konsultan pajak atau petugas pajak kalau kamu belum yakin kondisimu memenuhi ketentuan.
Jangan tunggu ada masalah pajak untuk merapikan pembukuan
Keringanan sanksi bisa jadi alasan untuk memeriksa kembali administrasi pajakmu. Tapi pelajaran yang lebih penting: pencatatan keuangan sebaiknya tidak hanya dikerjakan saat tenggat sudah dekat.
Beberapa kebiasaan sederhana ini bisa membantu.
Catat pemasukan dan pengeluaran secara rutin
Pastikan setiap transaksi bisnis punya catatan yang jelas: tanggal, nominal, kategori, dan pihak terkait kalau perlu. Dengan begitu, kamu tidak perlu mengandalkan ingatan atau menelusuri seluruh mutasi rekening untuk tahu kondisi keuangan bisnis.
Pisahkan keuangan pribadi dan bisnis
Kalau memungkinkan, pakai rekening atau pencatatan yang berbeda untuk transaksi pribadi dan bisnis. Kamu jadi tahu uang mana yang benar-benar berasal dari usaha, dan pengeluaran mana yang terkait dengannya.
Rapikan invoice dan bukti transaksi
Simpan invoice, bukti pembayaran, kuitansi, dan bukti potong pajak secara teratur. Dokumen yang tertata memudahkan pemeriksaan dan rekonsiliasi saat dibutuhkan.
Tinjau kondisi keuangan secara berkala
Jangan hanya melihat saldo rekening. Tinjau juga pemasukan, pengeluaran, piutang, dan kewajiban yang masih harus dibayar. Kebiasaan ini membantu kamu mengambil keputusan bisnis dengan informasi yang lebih lengkap, sekaligus mempermudah persiapan pajak.
Perlu diingat, laporan keuangan bisnis bukan pengganti perhitungan pajak. Kewajiban pajak tetap perlu dihitung sesuai aturan yang berlaku dan kondisi masing-masing wajib pajak.
Rapikan pencatatan bisnis dengan Tumra
Mengelola proyek, melayani klien, membuat invoice, dan mencatat keuangan biasanya berjalan bersamaan. Kalau semuanya tersebar di banyak aplikasi atau spreadsheet, datanya sulit dijaga tetap konsisten.
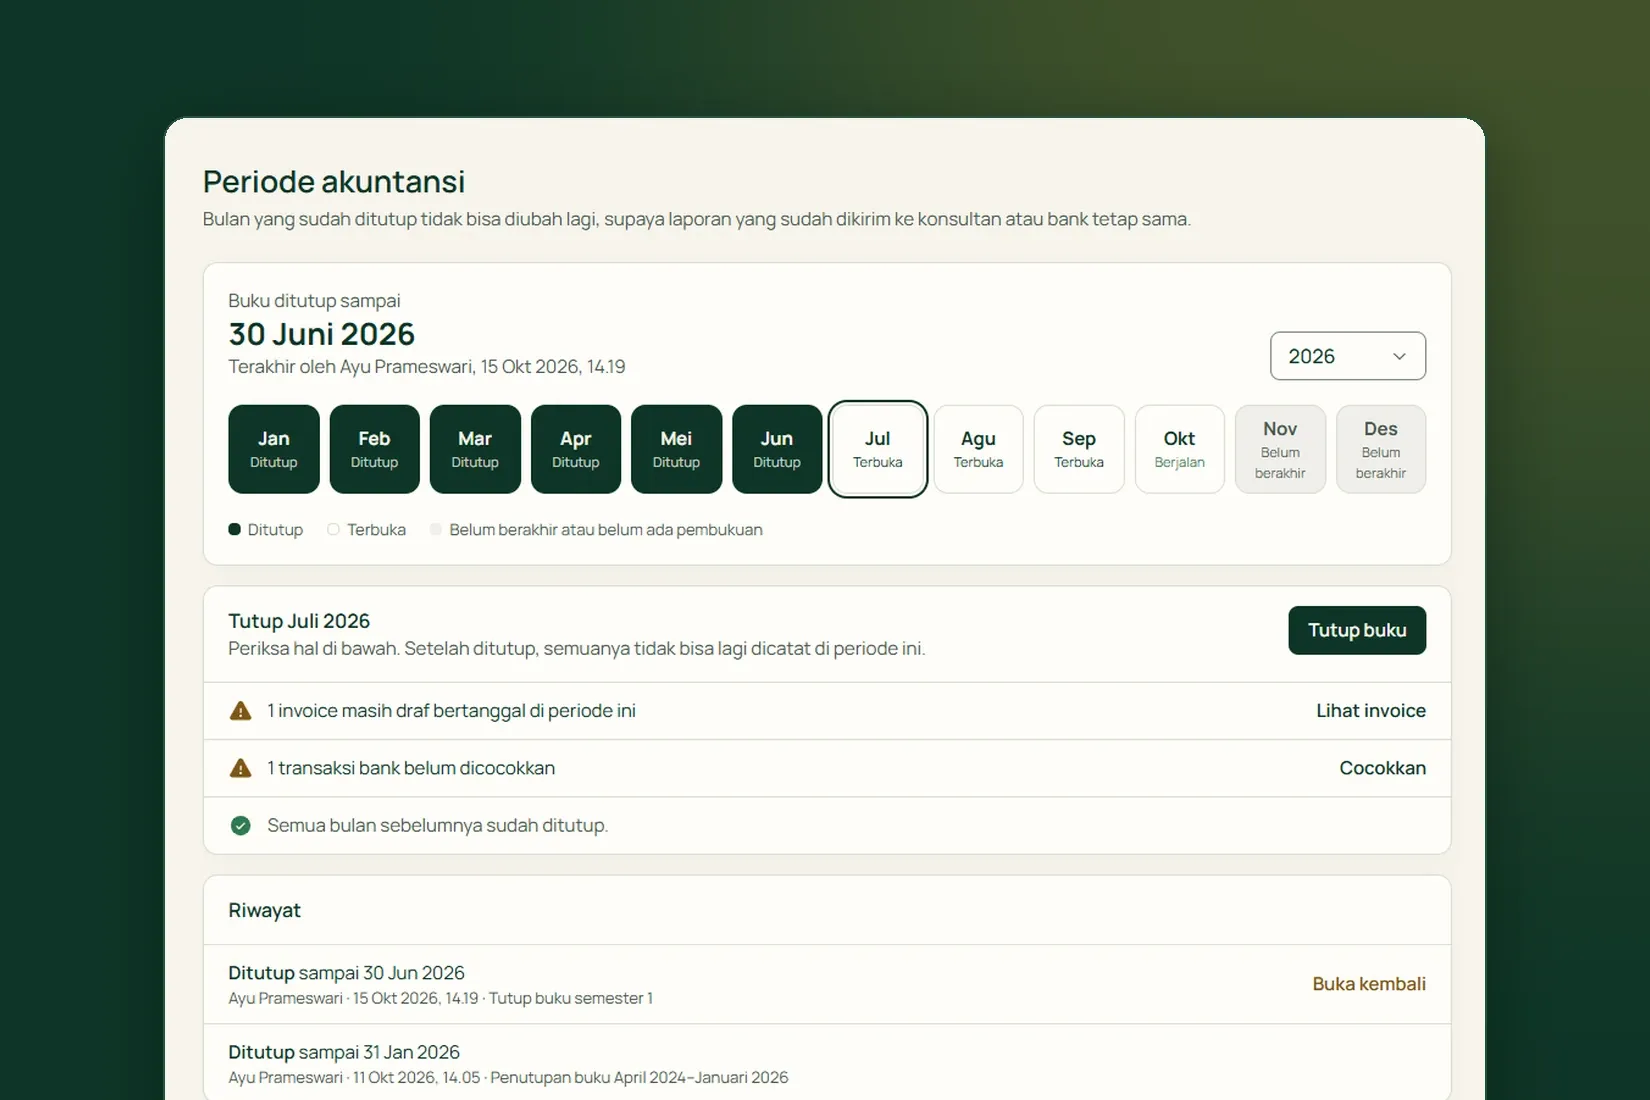
Tumra membantu freelancer, agensi, dan pemilik usaha mengelola pekerjaan dan keuangan bisnis di satu tempat. Kamu bisa mencatat pemasukan dan pengeluaran, membuat invoice, dan memantau laporan keuangan supaya kondisi bisnis lebih mudah dipahami.
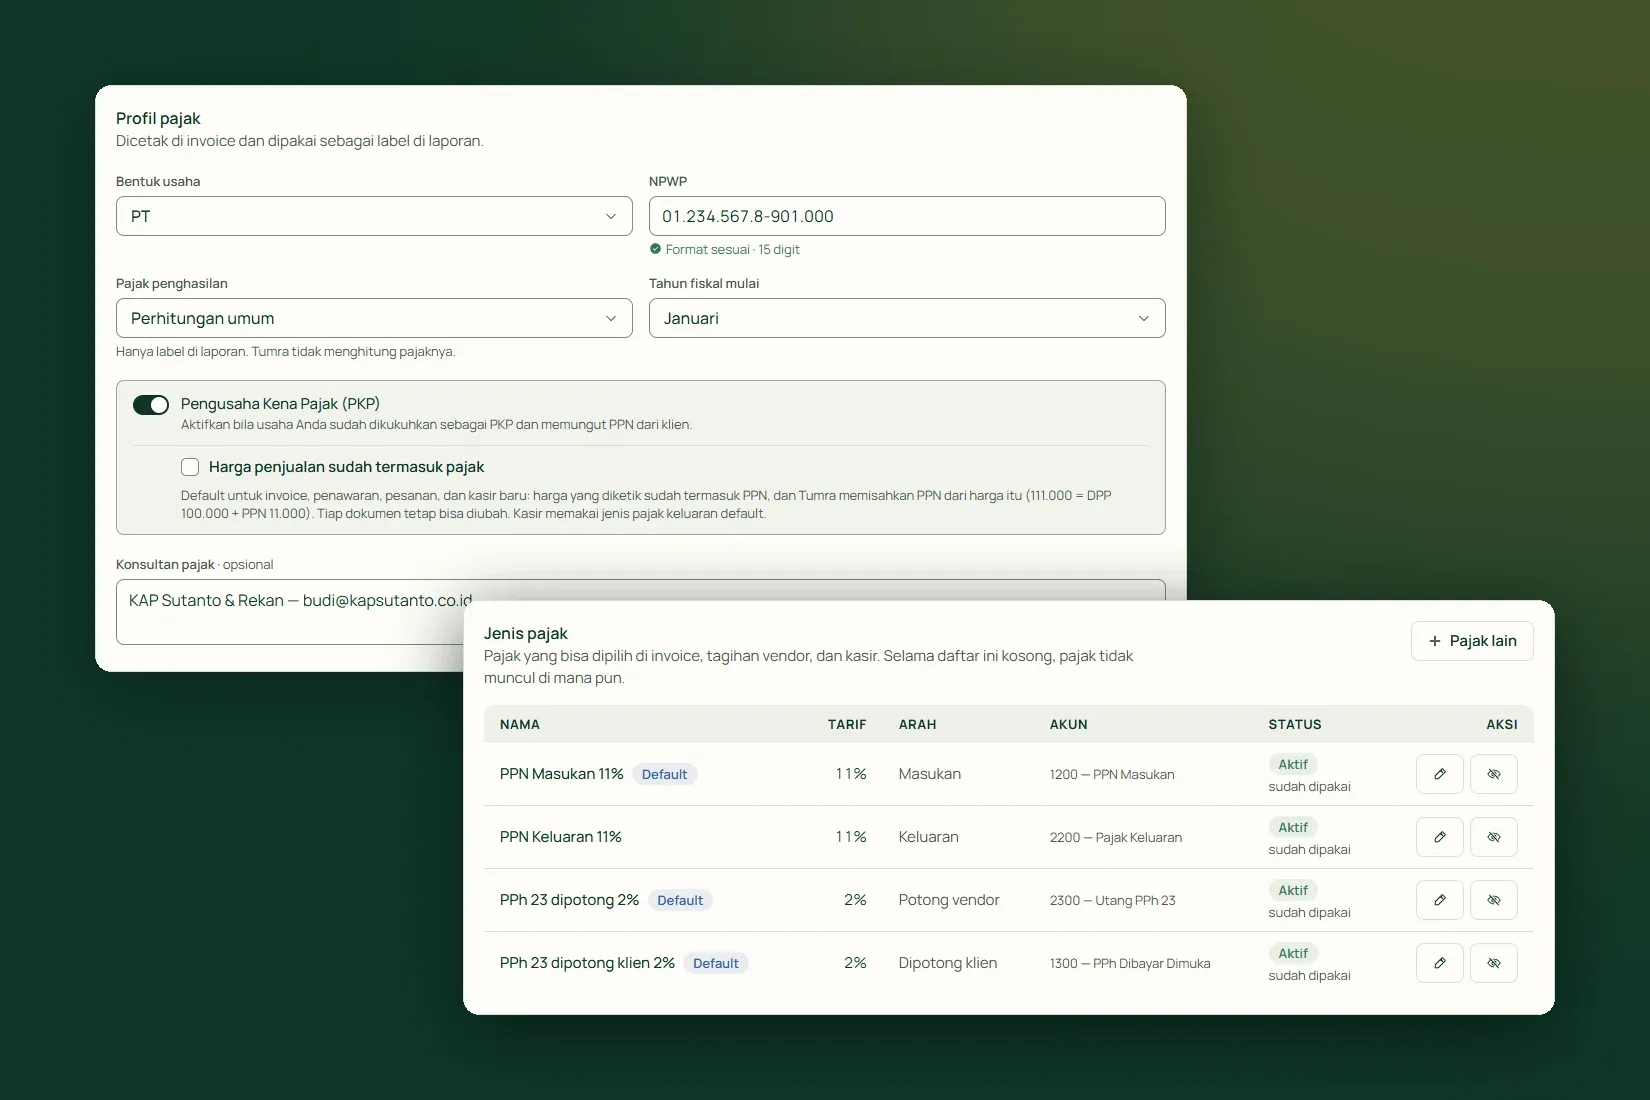
PPN dan PPh 23 di setiap invoice dan pengeluaran ikut tercatat di Tumra. Di paket berbayar, halaman Pajak merangkumnya per masa sebagai bahan menyiapkan SPT. Penyampaian SPT tetap dilakukan oleh kamu atau pihak yang kamu tunjuk.
Dengan pencatatan yang teratur, kamu punya dasar yang lebih baik untuk mengevaluasi bisnis dan menyiapkan data keuangan saat dibutuhkan.
Tidak perlu menunggu administrasi menumpuk untuk mulai merapikannya. Mulai dari transaksi hari ini, lalu bangun kebiasaan mencatat yang konsisten.
Catatan
Artikel ini bersifat informatif dan bukan nasihat pajak. Penerapan KEP-239/PJ/2026 bergantung pada jenis sanksi dan pemenuhan persyaratannya. Periksa dokumen resmi beserta lampirannya, atau konsultasikan kondisimu dengan profesional pajak sebelum mengambil langkah.
Referensi: Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif, ditetapkan 8 Oktober 2026.
Kenali laporan keuangan Tumra.
Mulai kelola keuangan bisnis dengan lebih teratur: pemasukan, pengeluaran, invoice, dan pajak dalam satu tempat.